Ho pubblicato due articoli sul mio blog per dire la mia su cosa non si sta facendo per il digitale nella pubblica amministrazione del Trentino, che è dove vivo, e cosa bisognerebbe fare. È una mia fissa da tempo, ma non ne avevo mai scritto pubblicamente in modo articolato:
#digitalizzazione
Trasferimento app bancarie
Roundup di procedure di trasferimento di app bancarie verso un nuovo dispositivo:
- N26: chiede email e password + selfie per verifica. Molto veloce. Logout sul vecchio dispositivo automatico.
- Intesa Sanpaolo: chiede numero di cellulare e PIN + scansione logo dinamico dal vecchio dispositivo. Logout sul vecchio dispositivo automatico.
- Revolut: chiede numero di cellulare, passcode (PIN), selfie per verifica e codice via SMS rilevato automaticamente. No logout sul vecchio dispositivo.
- Illimity: si dimostra ancora una volta un colabrodo. Chiede email e password, ma mi dice password sbagliata, anche se viene dal password manager. Procedo con recupero password, chiede PIN + nuova password + codice SMS (da copiare a mano). La nuova password non funziona. Work in progress... 😅
- Fineco: chiede codice utente e password e basta, si entra così. Opzionalmente si può fare il trasferimento "mobile code", che chiede il mobiel code (un codice) + "PIN dispositivo" + conferma sul vecchio telefono + codice SMS da copiare a mano). No logout sul vecchio.
- Satispay: chiede numero di telefono + SMS (da copiare a mano) + codice via email + PIN + selfie. Logout automatico.
EDIT: Illimity risolto vedi #579
Notifichedigitali.it o .com
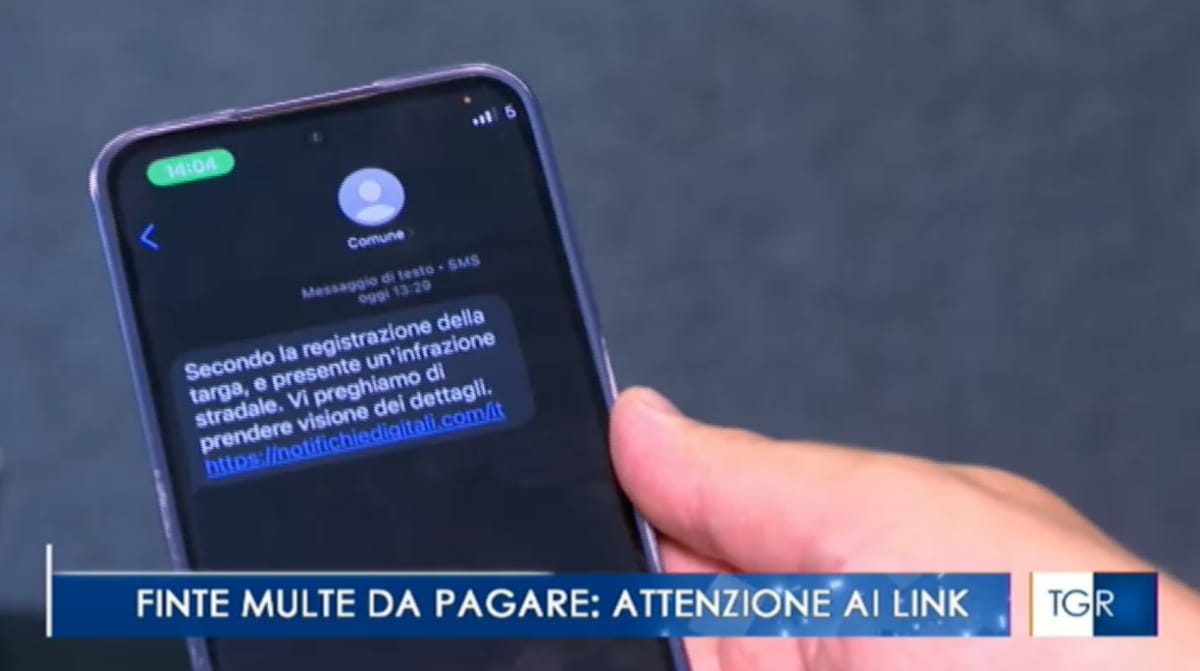
Follow-up da /19 sul dominio notifichedigitali.it della piattaforma SEND per gli avvisi della PA con valore legale, come le multe. Le truffe continuano, ora con dominio notifichedigitali.com, e non si sa come una persona dovrebbe sapere che .it è quello ufficiale. La soluzione è sempre lì a portata di mano e cioè usare il suffisso .gov.it.
Quella porcheria di MyPay per l'emissione degli avvisi pagoPA da parte delle regioni (invenzione del Veneto poi diffusasi tramite il meccanismo di riuso dell'open source nella PA) sarà dismessa in favore di un sistema sviluppato da PagoPA stessa, integrato con IO e SEND. Evviva.
Piattaforma Unitaria (di seguito PU) è una soluzione ideata e sviluppata da PagoPA per supportare gli enti creditori (EC) nella gestione del ciclo di vita delle proprie Posizioni Debitorie.
Lo scopo è quello di garantire agli EC un applicativo consistente con i processi e i modelli dati attualmente presenti nella piattaforma pagoPA in modo da garantire un’integrazione con tutte le funzionalità esposte, facilmente manutenibile ed evolvibile in accordo con le novità che verranno introdotte nelle SANP.
Supportare gli EC nel ciclo di vita delle proprie Posizioni Debitorie necessita inoltre di integrare all’interno di Piattaforma Unitaria anche gli altri prodotti dell’ecosistema PagoPA: SEND, AppIO e PDND. L’applicativo quindi presenta e implementa i layer deputati alla comunicazione con questi applicativi.
Ahi ahi Lepida sanzionata per 100mila € dal garante perché i dati personali di 1,5 milioni di utenti LepidaID (SPID) erano accessibili da qualsiasi dei 7.000 operatori degli sportelli LepidaID diffusi sul territorio, anche senza una motivazione reale. I documenti di identità si potevano scaricare senza alcun controllo che venissero effettivamente cancellati dopo averli verificati.
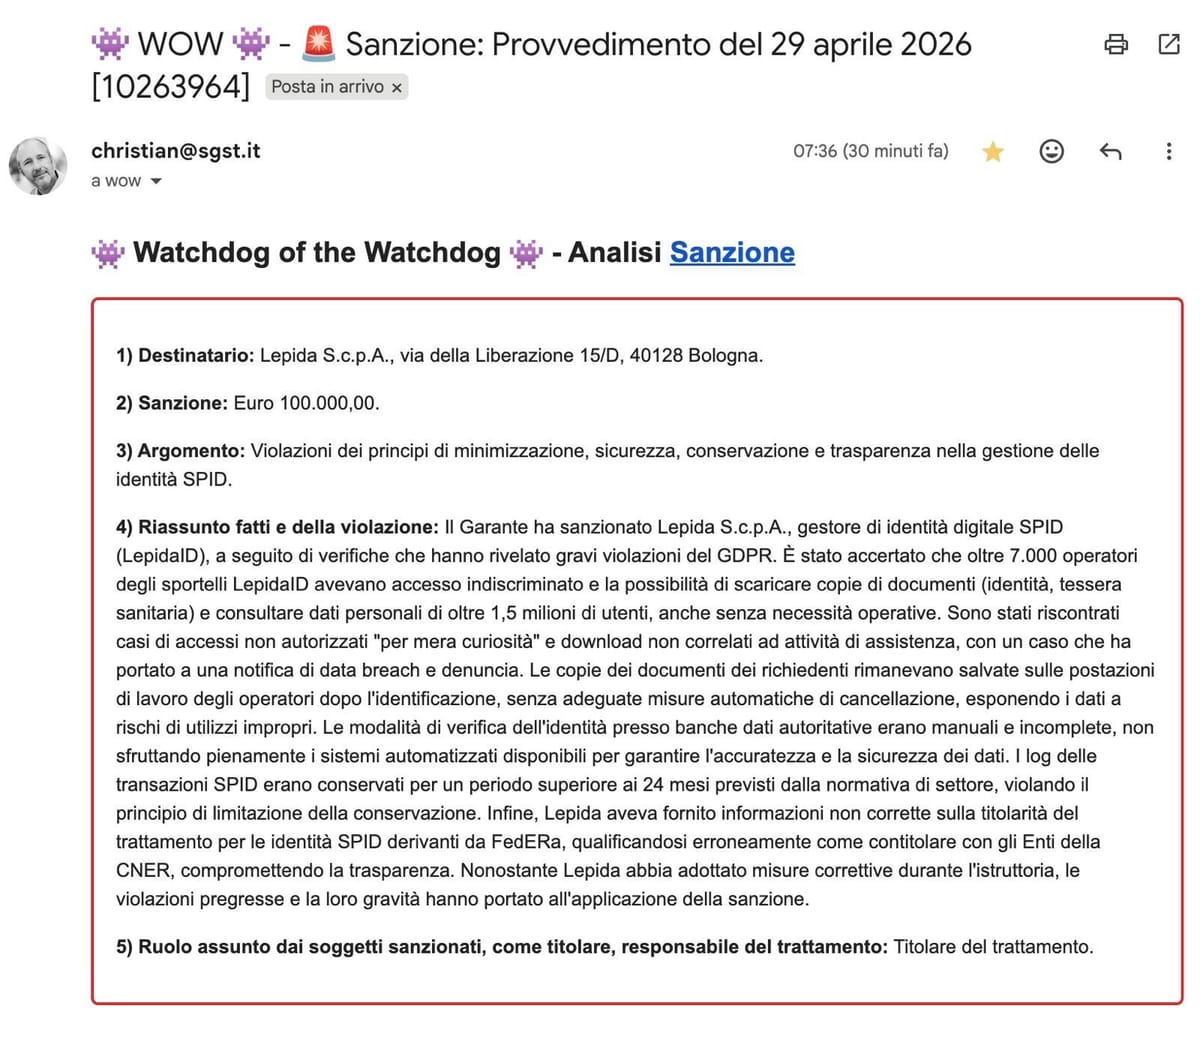
In che modo nessuno si sia fatto due domande su un sistema del genere nel momento in cui tratti i dati di 1,5 milioni di persone è beyond me.
Si avvicina il momento in cui si potranno pagare i tributi attualmente pagabili con F24 anche con pagoPA. Finalmente.
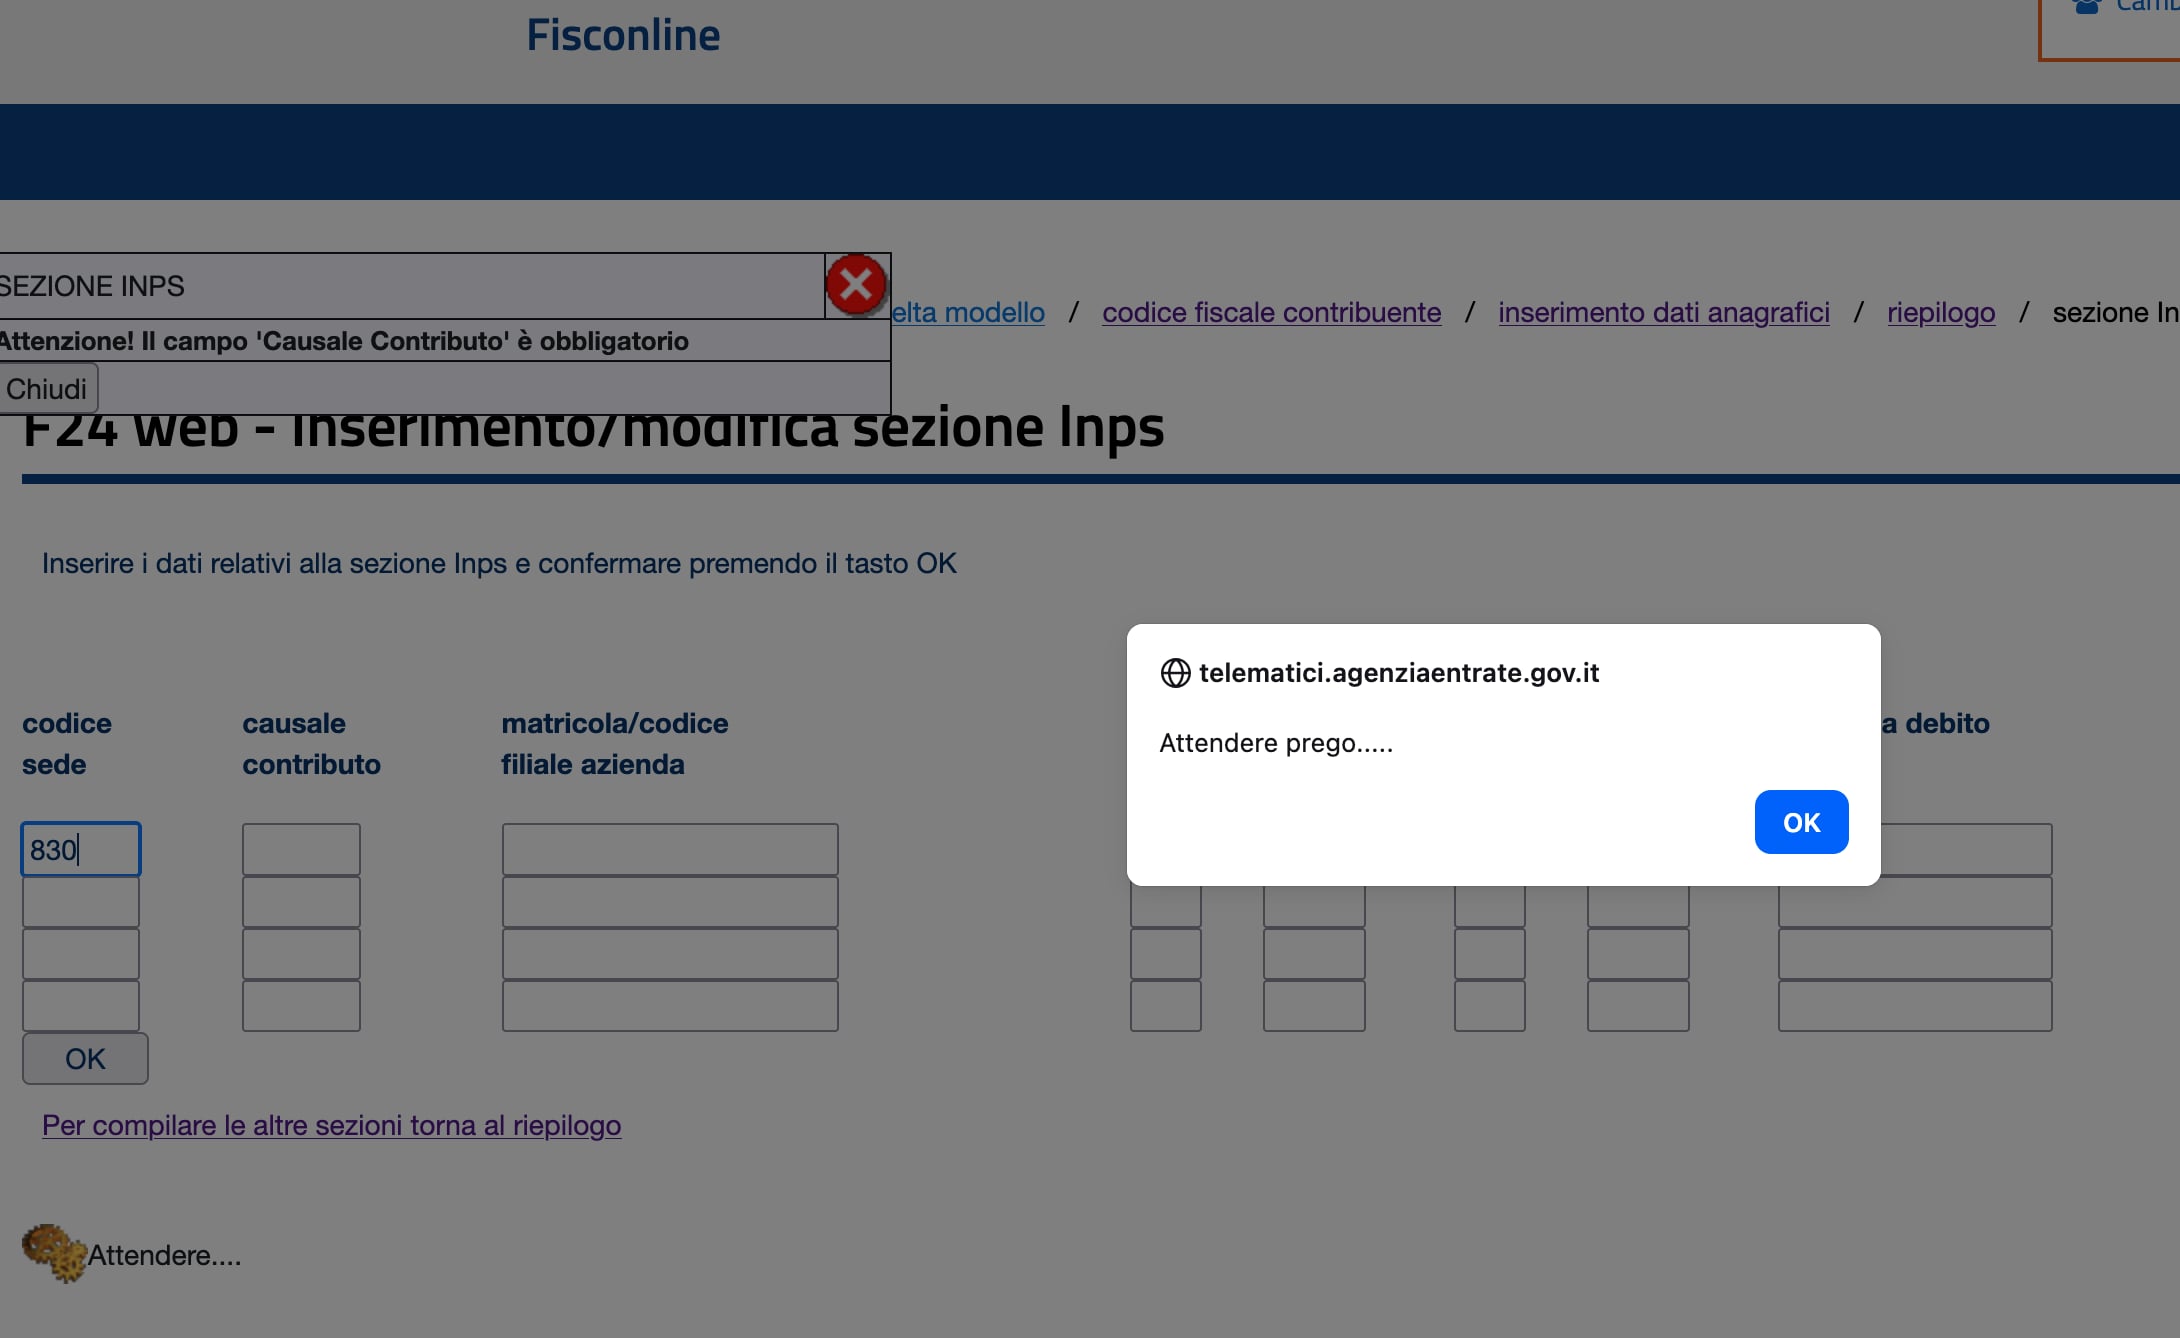
A ogni carattere che scrivo, questo:
Nel 2013 BNP Paribas lancia Hello bank! — una delle prime banche 100% mobile d'Europa. Prima ancora di Revolut. Prima di N26. Oggi Revolut e N26 sono i riferimenti del settore. Hello bank! li insegue. Come si perde un vantaggio in pochi anni? Ho vissuto quella storia dall'interno, in Italia, fino al 2019. E la risposta che ho trovato non riguarda la tecnologia, né il prodotto. Riguarda come si accompagna il cambiamento quando è ancora fragile. Un'innovazione che funziona dentro una grande organizzazione ha bisogno di tre cose: spazio per crescere con parametri propri, risorse coerenti con l'orizzonte temporale del progetto, e qualcuno che la difenda quando i risultati di breve periodo premono nella direzione opposta. Quando manca una di queste tre cose, il progetto non muore di colpo. Si spegne lentamente — mentre l'organizzazione continua a credere di sostenerlo. Chi oggi guida una trasformazione digitale ha davanti esattamente questa sfida. Non basta avere l'idea giusta, né le persone giuste. Bisogna costruire le condizioni perché quelle persone possano davvero guidare il cambiamento — e tenerle al riparo dalle logiche di breve che, in ogni organizzazione, sono sempre più forti di quanto sembri.
La domanda che ho imparato a pormi da quel momento in poi: stiamo costruendo qualcosa, o stiamo solo gestendo la transizione verso il prossimo budget review?
Matteo Coppari, lead di Hello bank! 2013-2021 in un post LinkedIn.
Alessio Butti, mentre consolida l'uso del sito del dipartimento per la trasformazione digitale come megafono per diffondere praticamente solo le sue frequenti interviste in cui ripete sempre le stesse cose, ora dice, parlando di connettività in fibra:
Rimediamo ai disastri ereditati dagli altri governi
Insomma è sempre colpa di quella di prima, anche dopo una legislatura intera. Anche quando quelli prima erano loro stessi (governo Draghi, sostenuto anche dalla destra).
Anche quando il nuovo bando di gara che dovrebbe risolvere i problemi ha non solo gli stessi difetti dei precedenti, ma ne ha pure di nuovi e incomprensibili. Ma tanto non sarà sua responsabilità difendere i risultati.
Un esito frequente delle richieste di pubblicazione di open data (come previsto dalla legge) è l'assenza di risposta da parte dell'amministrazione pubblica interpellata. È successo anche in questo caso segnalato da onData in merito ai dati statistici sulle firme per i referendum:
I dati che presentiamo in questa newsletter li abbiamo estratti noi. Ma quei dati dovrebbero già essere pubblici. È stato richiesto formalmente.
Il 10 dicembre 2025 l’associazione onData ha inviato al Ministero della Giustizia — tramite PEC — una richiesta di pubblicazione in formato aperto dei dati sulle raccolte firme, ai sensi dell’art. 5 del D.Lgs. 36/2006 (Riutilizzo dell’informazione del settore pubblico). Non una richiesta di accesso documentale per uso privato: una richiesta di rendere i dati disponibili a tutta la collettività, con licenza aperta e in formato leggibile meccanicamente.
Il Ministero non ha risposto.
L’11 gennaio 2026 onData ha presentato ricorso alla Commissione per l’accesso ai documenti amministrativi. Il 18 febbraio ha segnalato l’inadempimento anche al Difensore civico per il digitale (AgID), organo deputato a vigilare sull’apertura dei dati pubblici.
Il 31 marzo 2026 la Commissione si è pronunciata (decisione n. 3.110). La risposta è tecnica ma significativa: la Commissione ha dichiarato la propria incompetenza, non perché la richiesta di onData fosse sbagliata, ma perché il silenzio del Ministero — in materia di riutilizzo dei dati — non equivale a un diniego. Si tratta di un “silenzio-inadempimento”, non di un “silenzio-rifiuto”: una distinzione sottile ma decisiva, che sposta il rimedio possibile dal ricorso alla Commissione al ricorso al Tribunale Amministrativo Regionale (TAR), ai sensi dell’art. 117 del Codice del processo amministrativo.
Vale la pena di notare un dettaglio: nella sua relazione tecnica, il Ministero ha riconosciuto che pubblicare i dati sarebbe fattibile — ma non ha mai adottato un provvedimento formale, né in senso positivo né negativo. Il silenzio continua.
onData è ancora in attesa della risposta del Difensore civico per il digitale, ma nel frattempo i dati continuano a non essere pubblici.
"Autorizzazione all'ingresso per cure in Italia di cittadini extracomunitari" e la procedura richiede di inviare una PEC.
E poi: il servizio è gratuito, ma il pagamento va fatto con PagoPA.
Straordinario.
Provo a pagare in F24 web e:
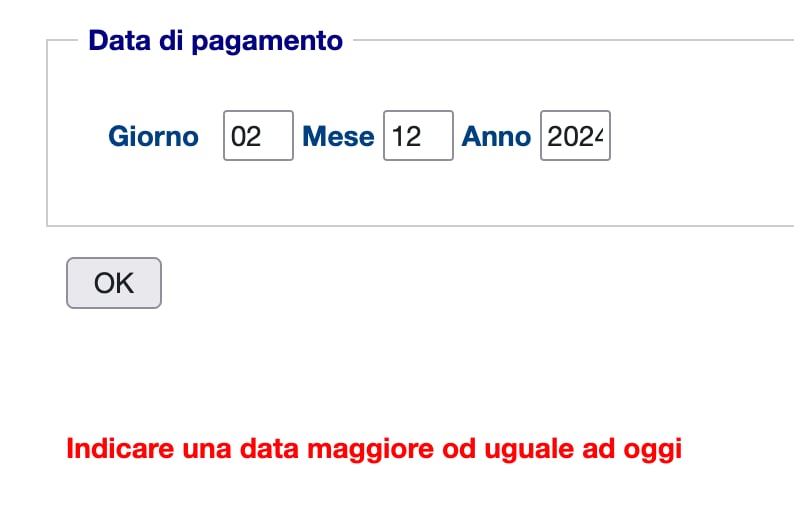
Mi metti in automatico una data del 2024 e poi ti lamenti che è nel passato.
Tra l'altro, "od uguale".
EDIT:
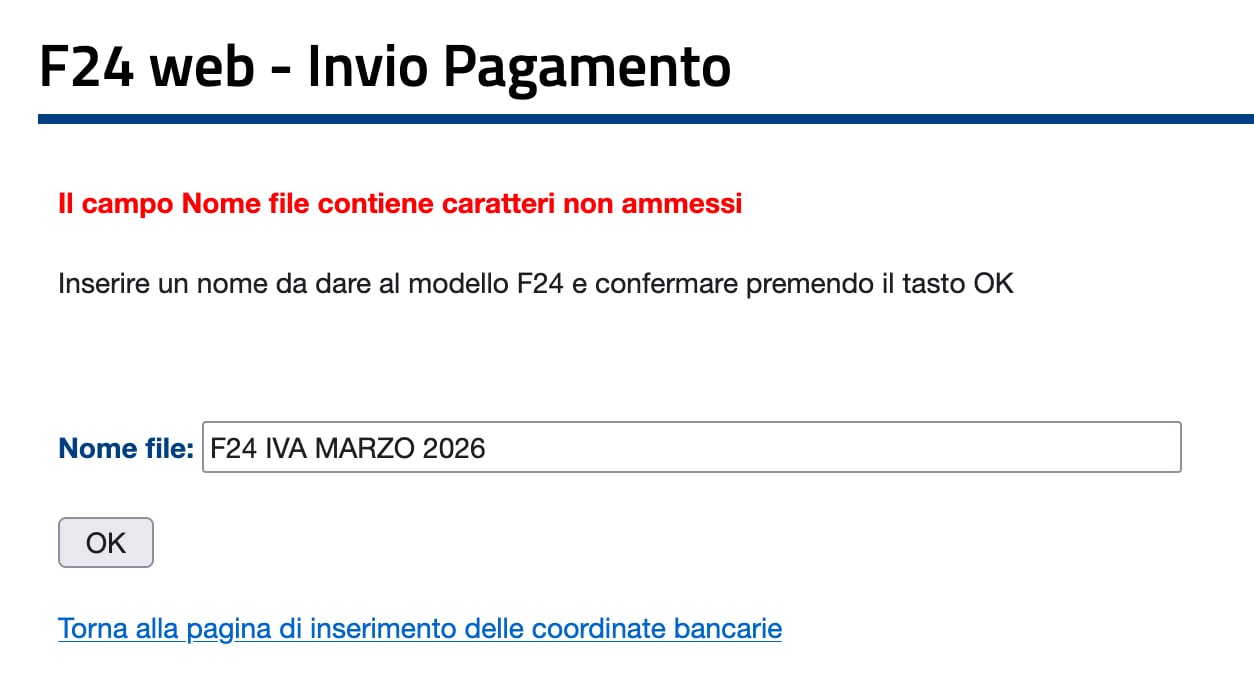
Saranno gli spazi? Non sono gli spazi, non vanno nemmeno i trattini.
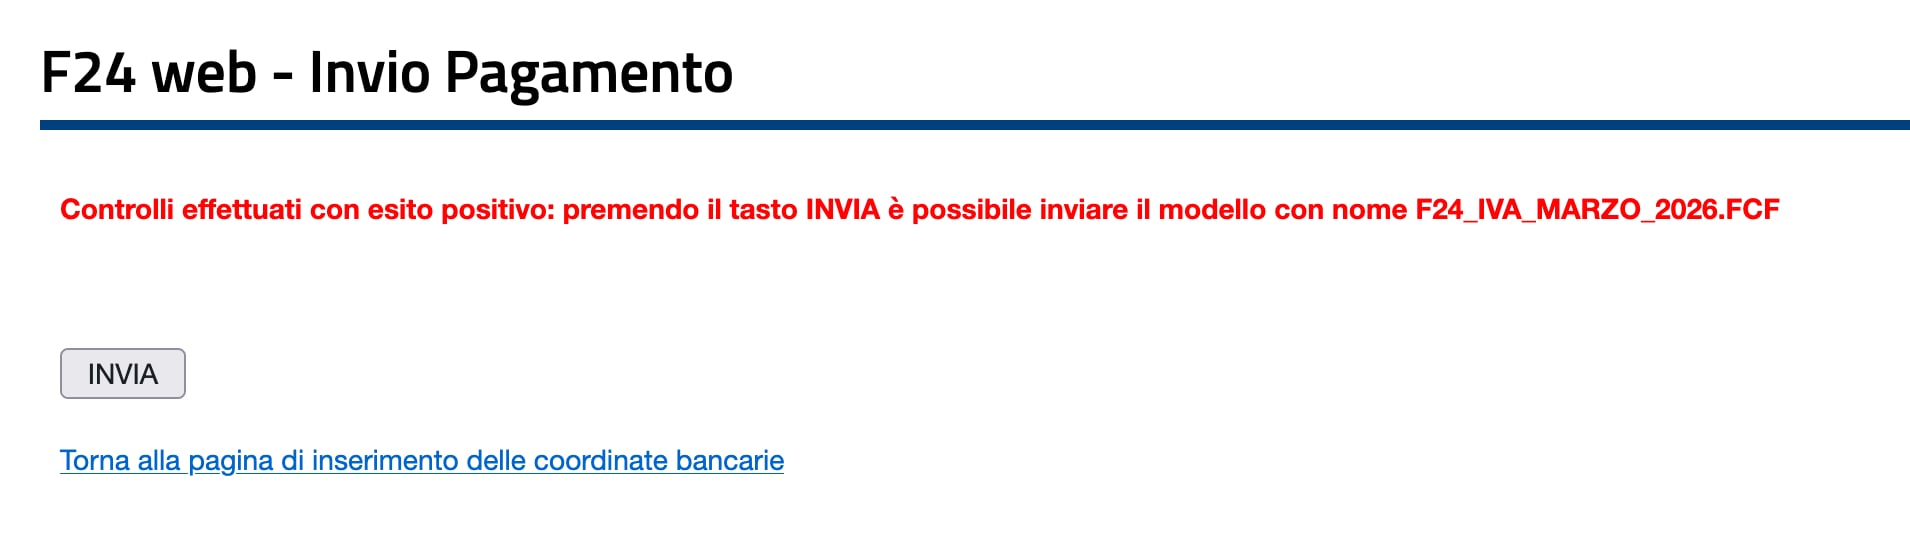
Ah ci voleva l'underscore. Ora in rosso bold mi dice che è tutto ok:
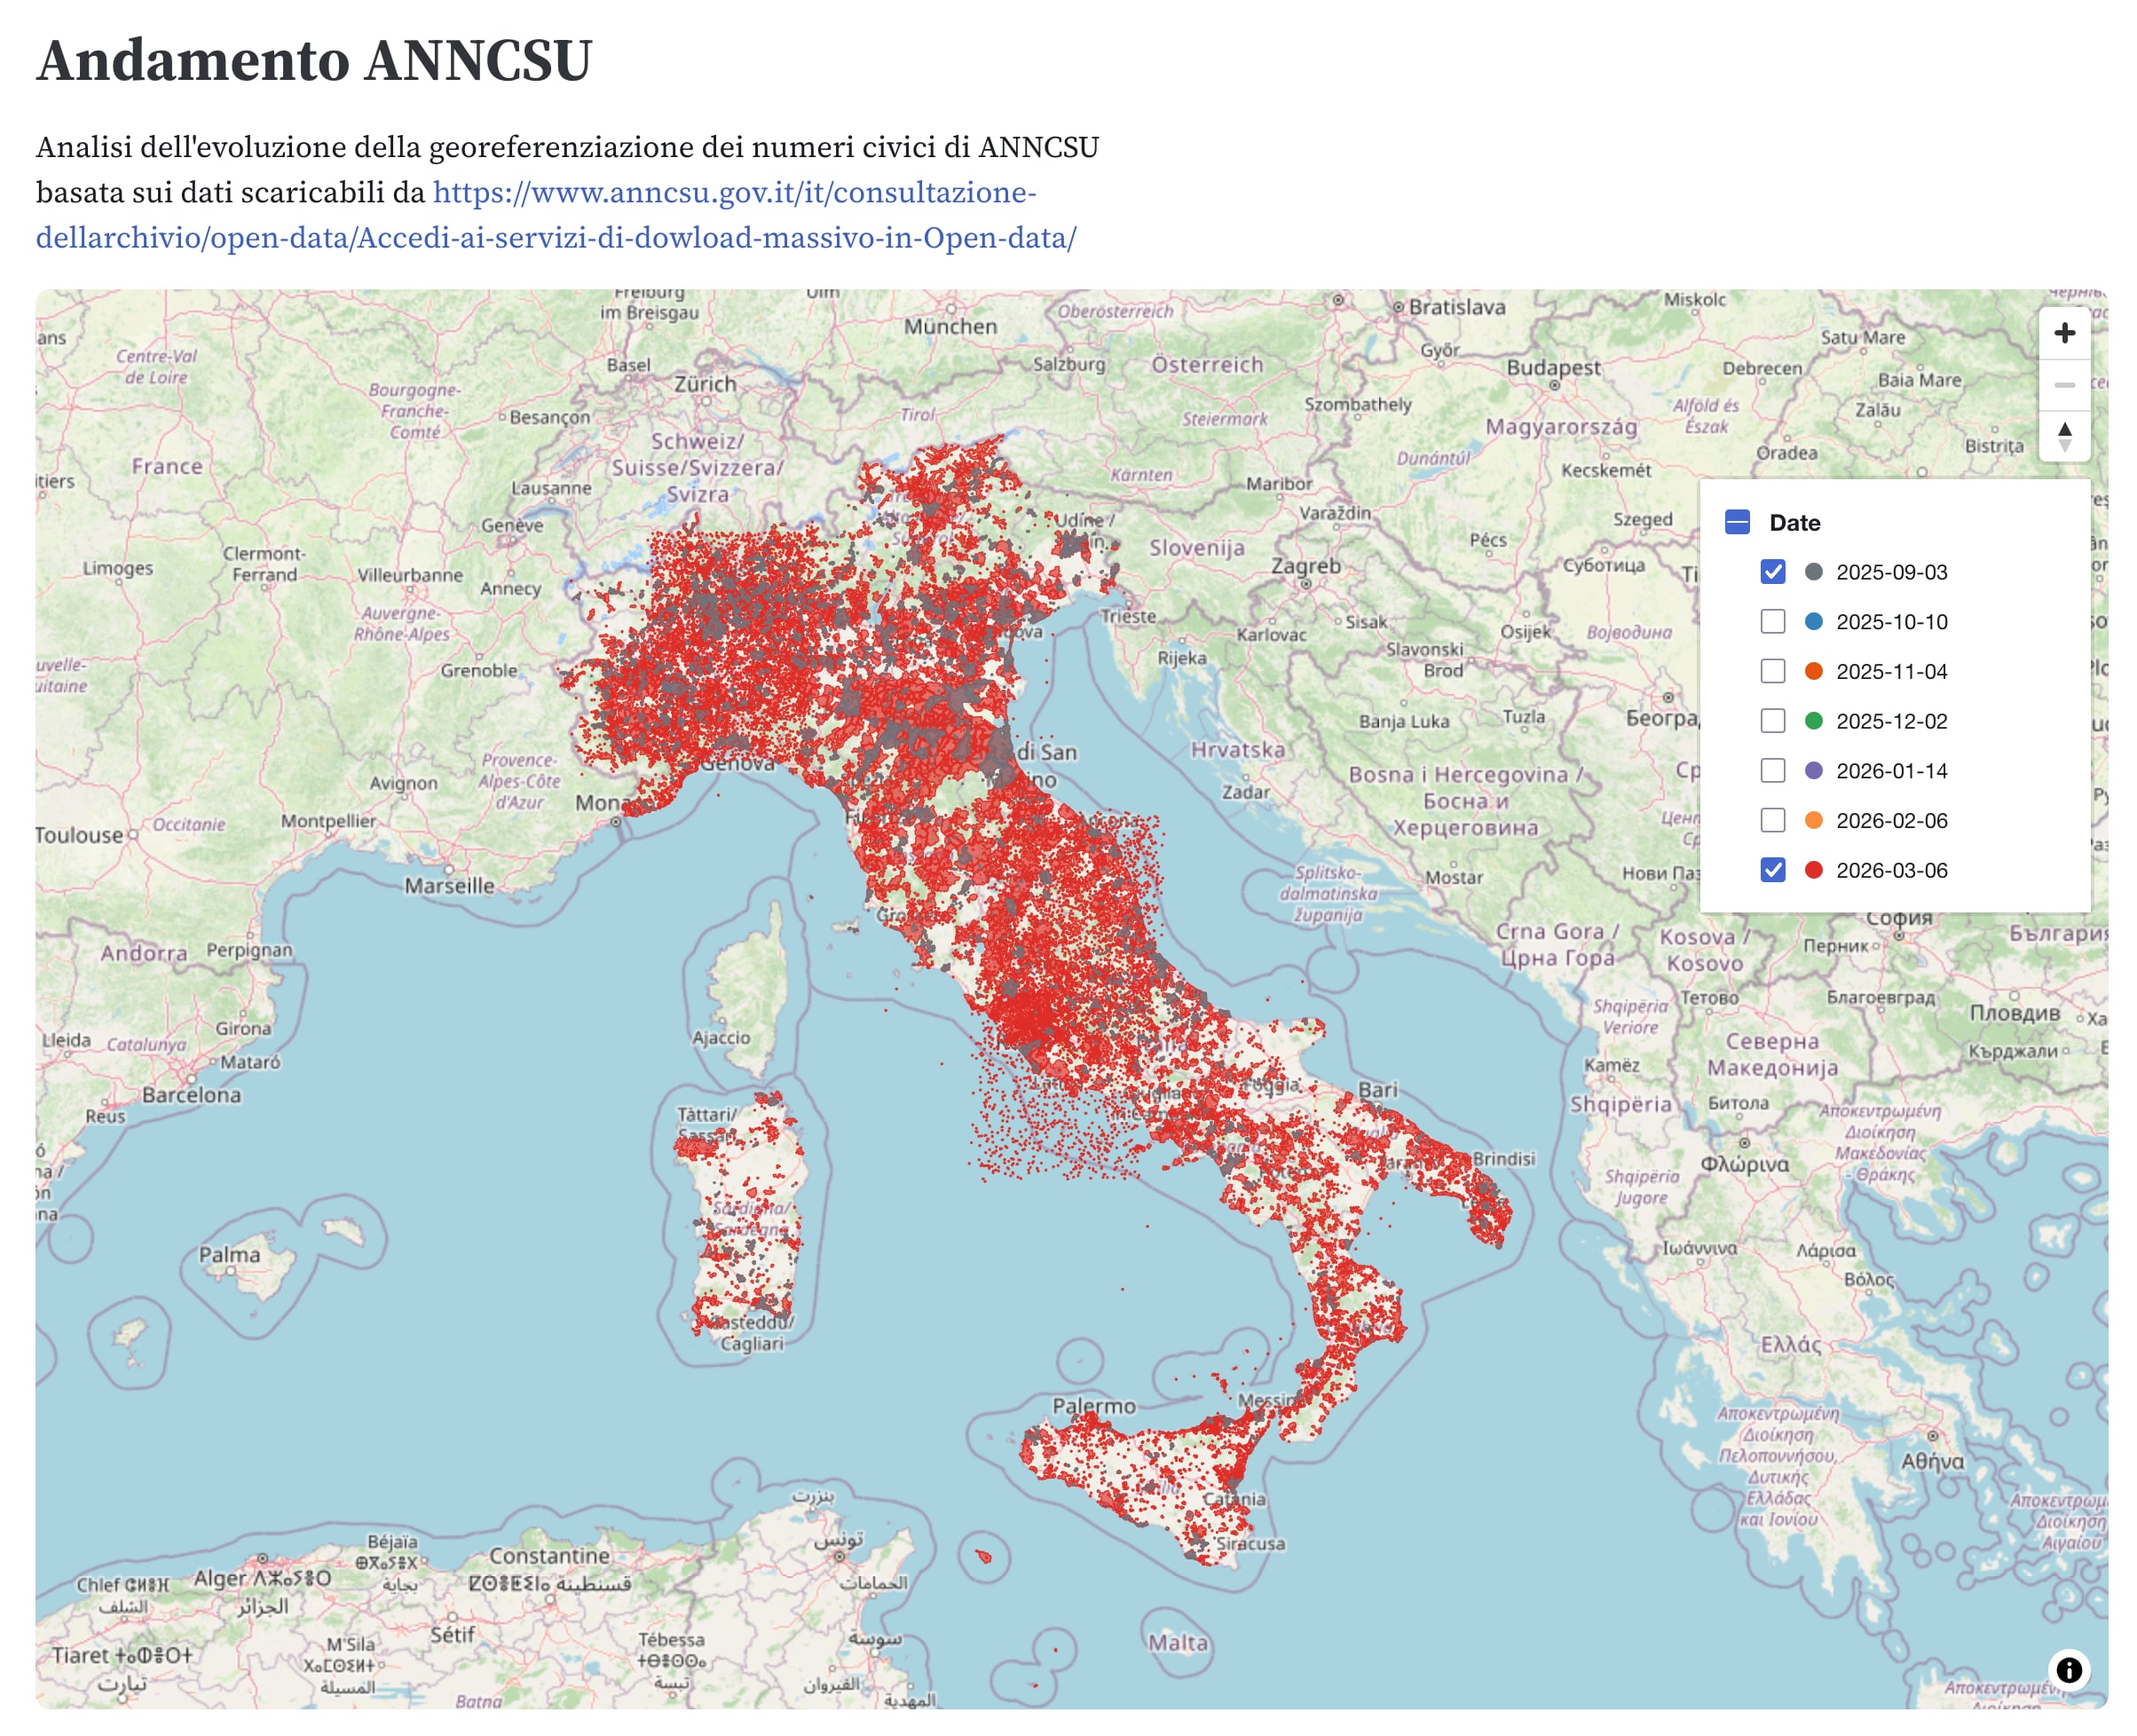
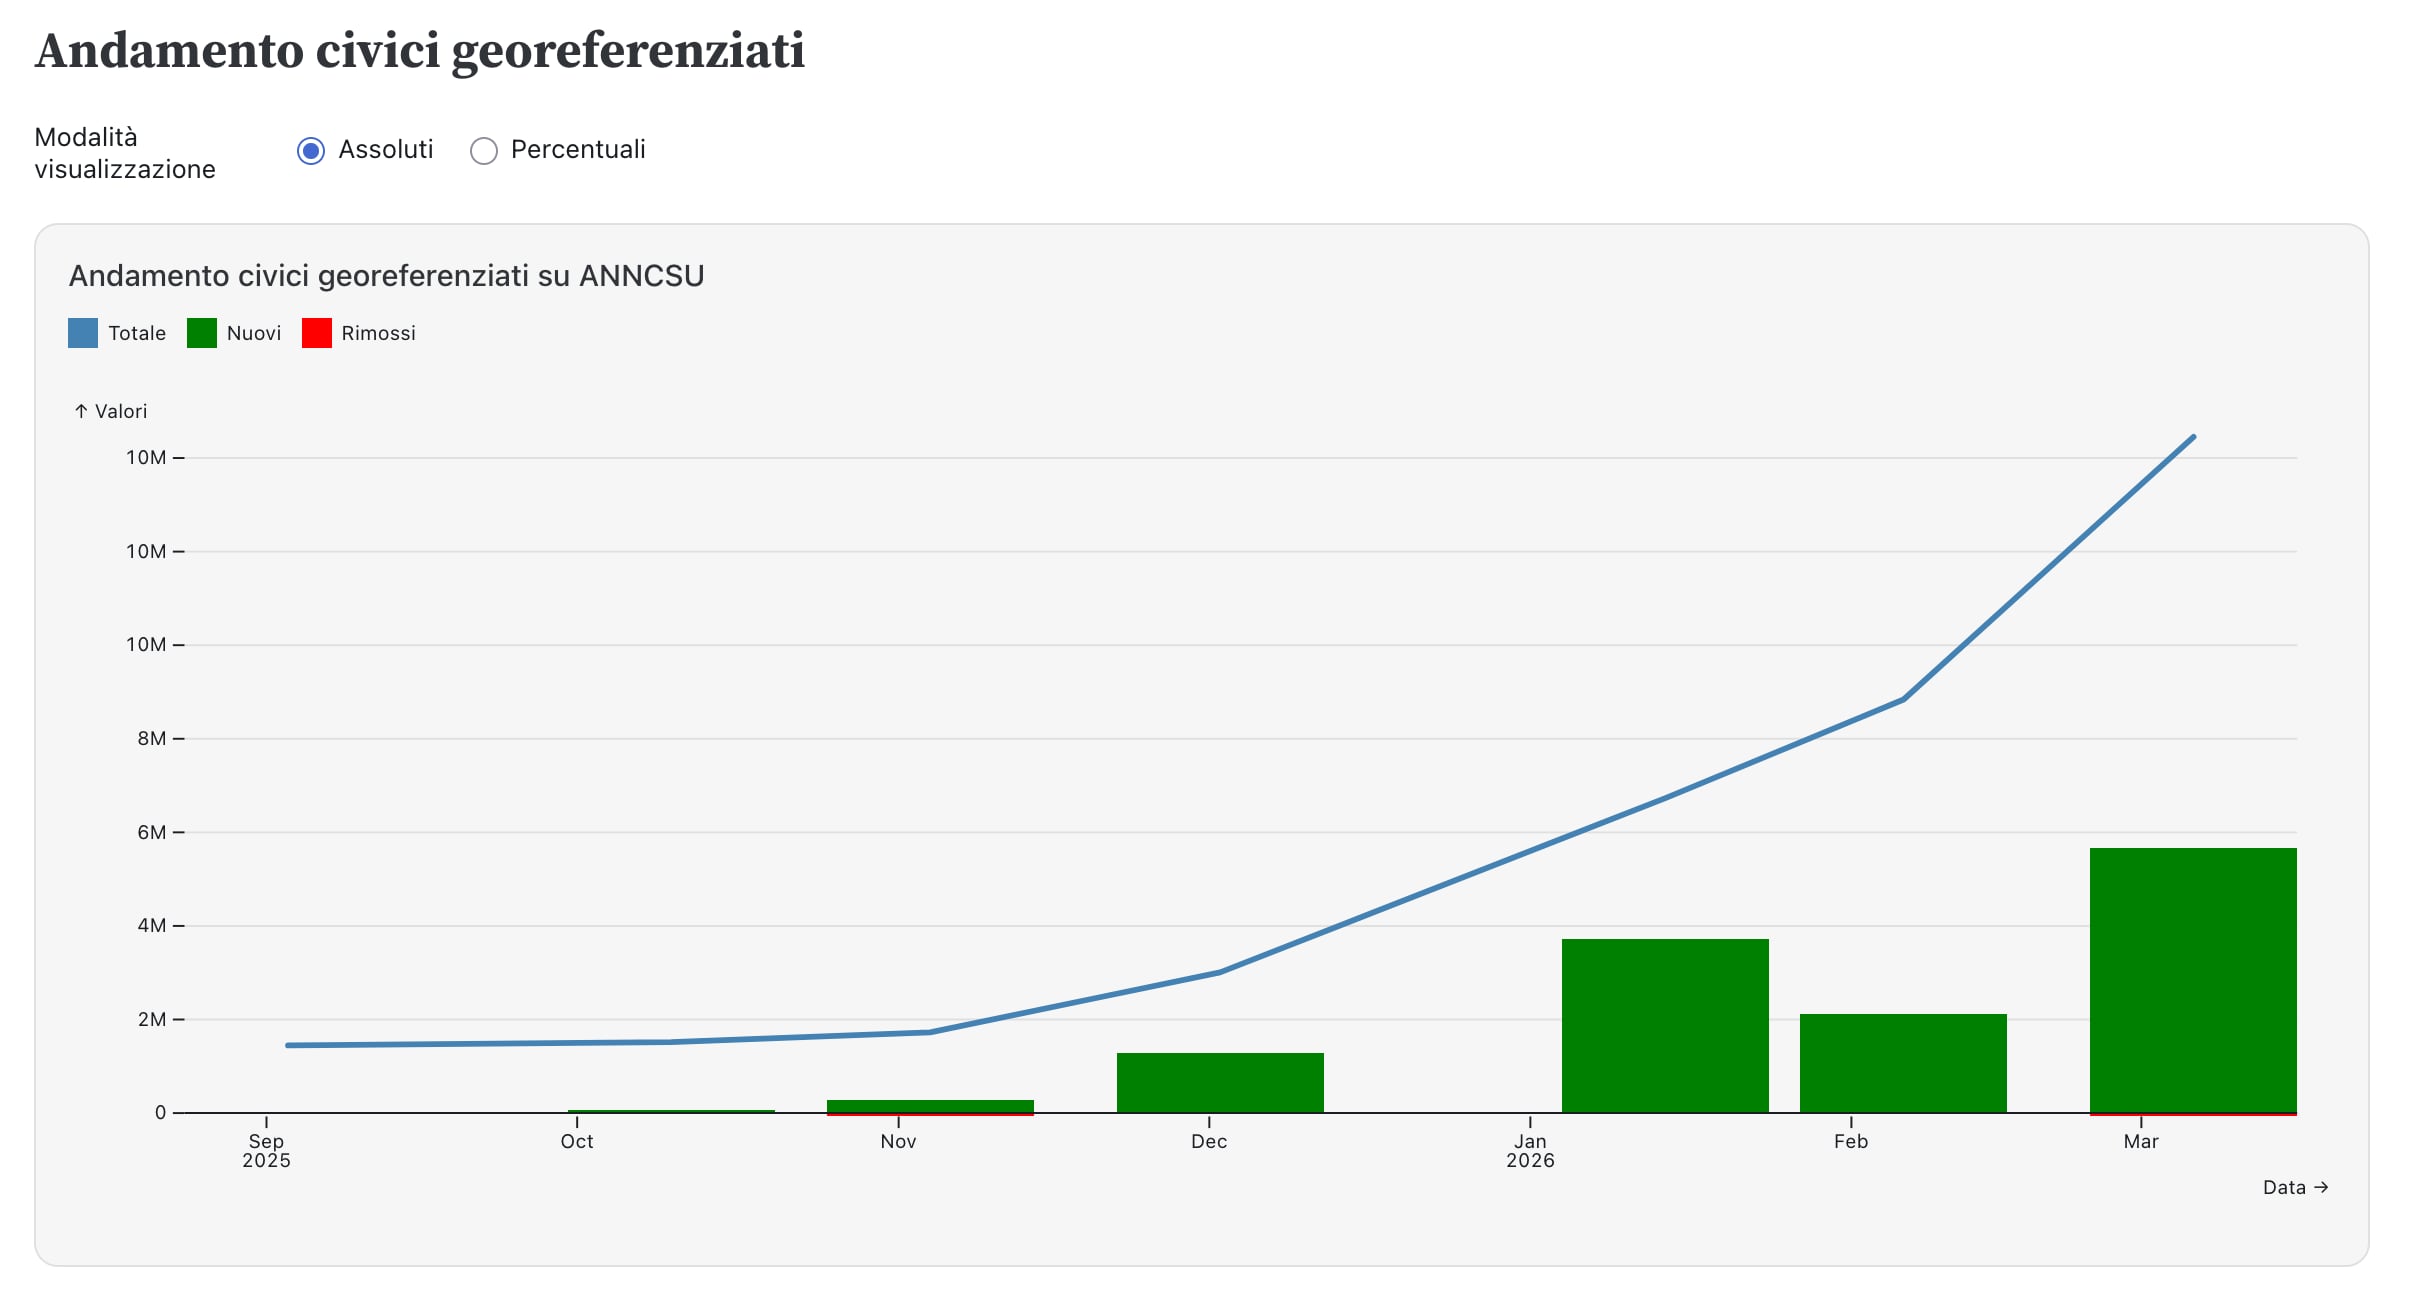
Andamento ANNCSU è un progetto di monitoraggio e visualizzazione del database ANNCSU con la lista dei numeri civici di tutti i comuni italiani e relativa posizione geografica. Dato che la copertura è al momento molto incompleta e solo poco superiore al 50%, la pagina permette di confrontare i progressi mensili del dataset, che in realtà sono stati significativi ultimamente.
normattiva2md. onData ha fatto un tool per convertire i dati di Normattiva da XML a Markdown:
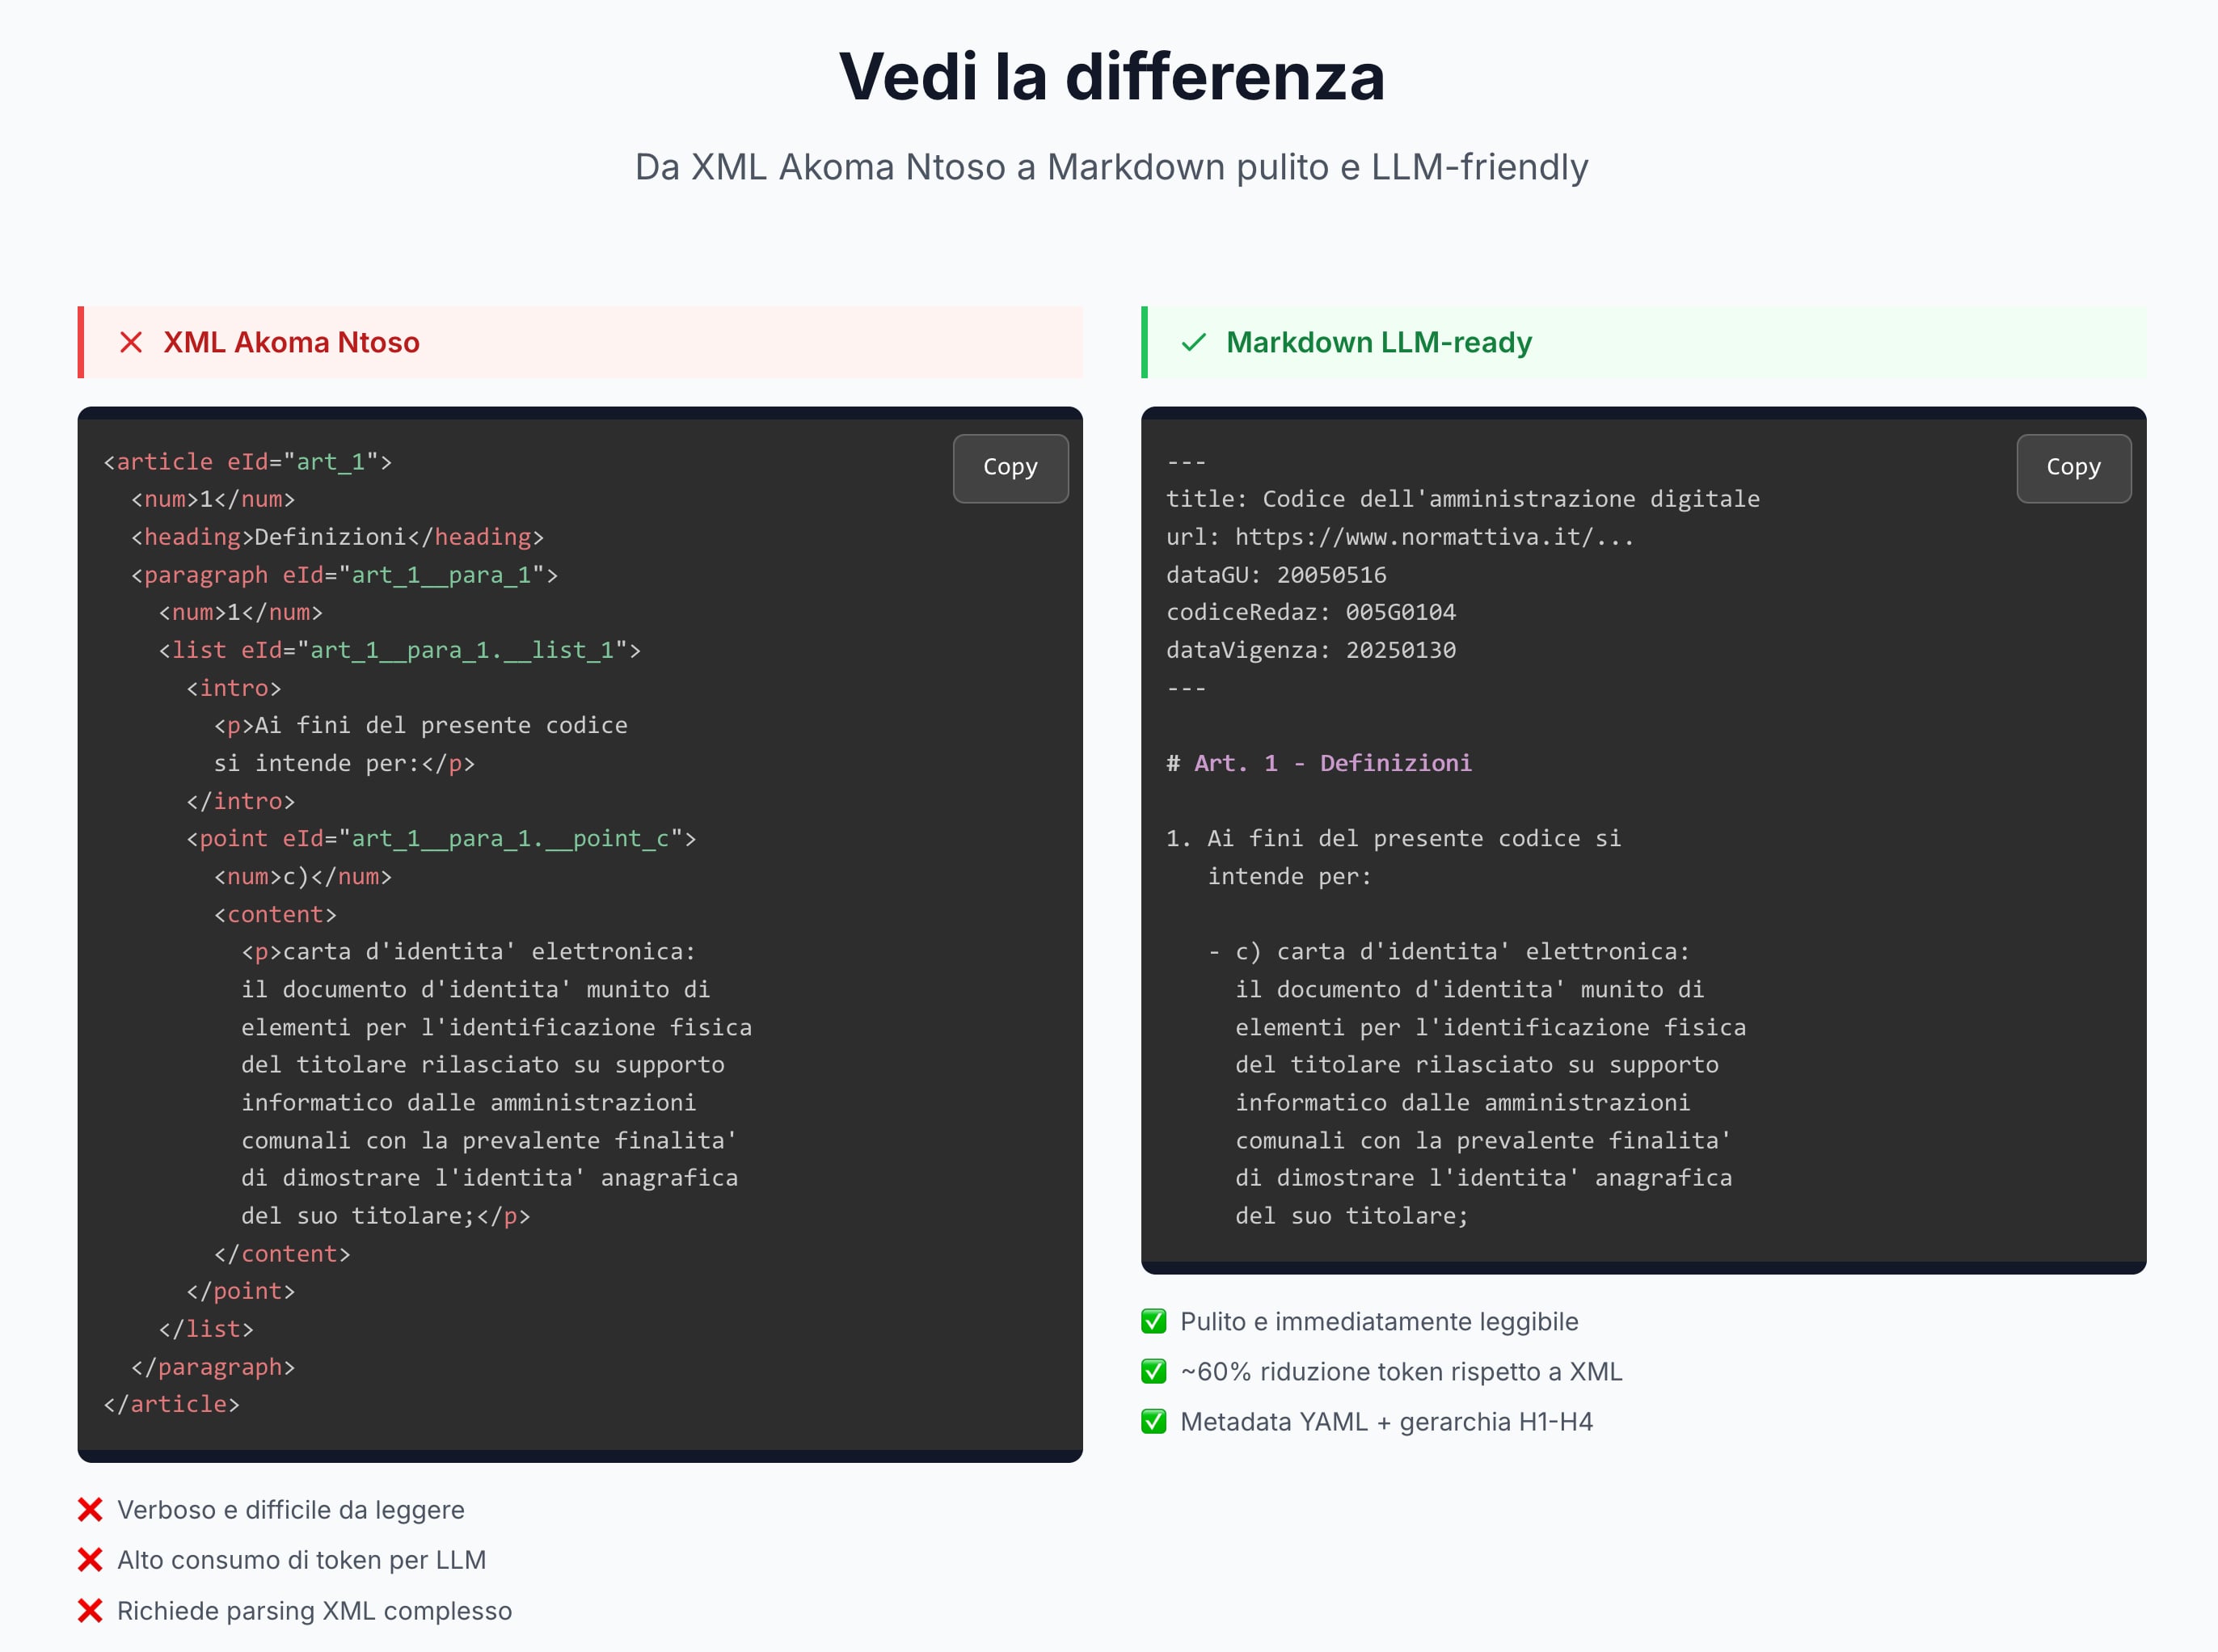
Scrive inoltre onData che:
In queste settimane in cui abbiamo lavorato a normattiva2md, abbiamo scoperto una novità importante: a decorrere dal 1° gennaio 2026, i dati di Normattiva sono finalmente dati aperti. È possibile scaricarli e utilizzarli con licenza Creative Commons CC BY 4.0.
Non troviamo il link alla pagina “dati” nei menu del sito, ma l’URL si trova utilizzando i motori di ricerca: https://dati.normattiva.it/home.
Devo dire utile questa "comunicazione" dell'INPS:
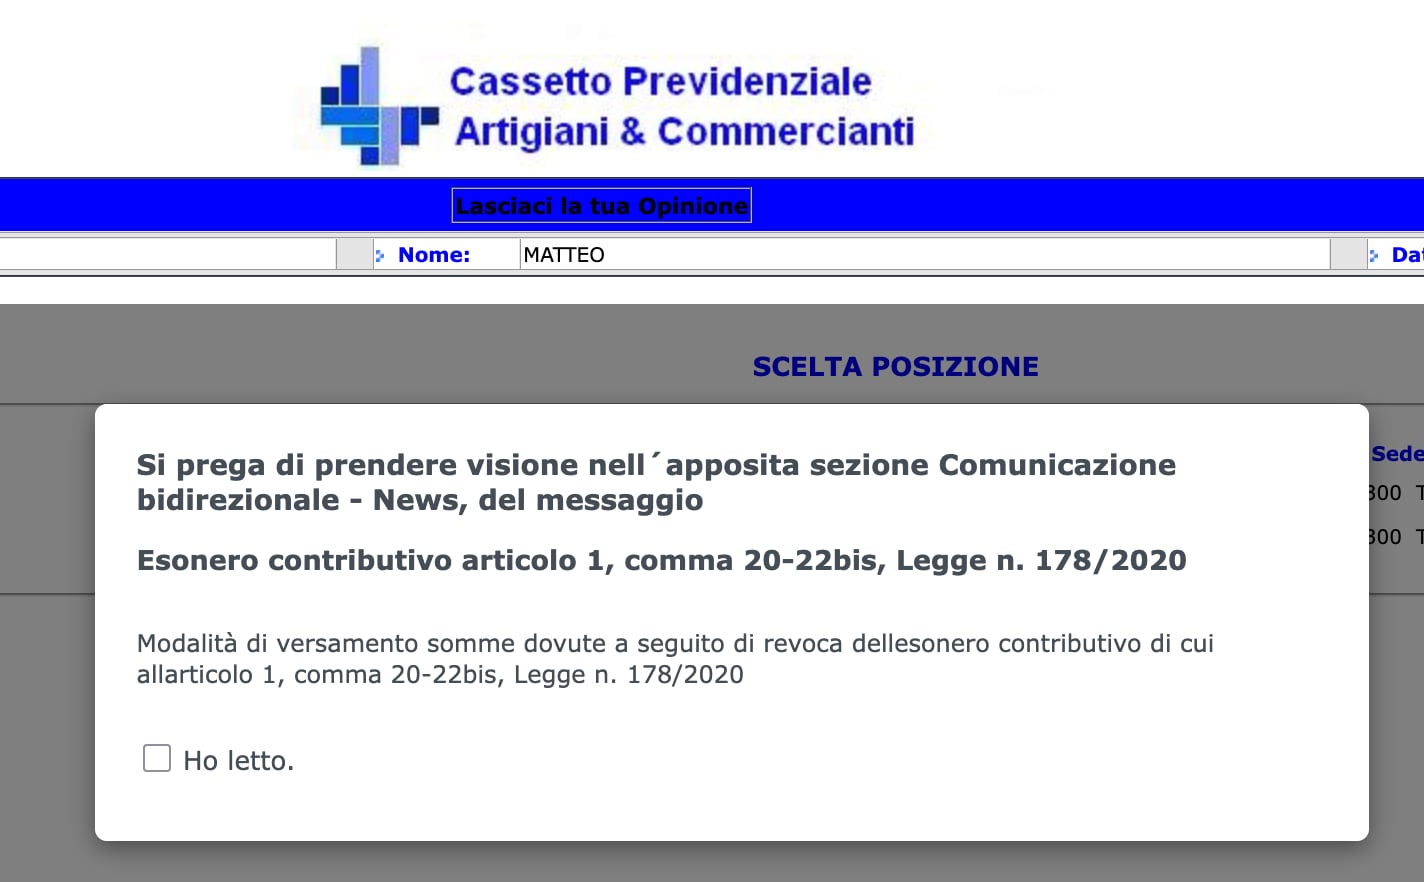
"Ho letto" cosa?
Ecco il catalogo delle API della pubblica amministrazione (api.gov.it), parte del piano interoperabilità, che dovrebbe permettere a comuni, regioni ed enti varie di ottenere dati sul cittadino (es. certificazione ISEE) in modo automatico senza doverli chiedere al cittadino ogni volta.
TIL PagoPA si è stufata di stare dietro ai bonus e ha fatto una piattaforma chiamata PARI per permettere alle varie pubbliche amministrazioni di distribuire bonus tramite l'app IO.
È quasi pronto IT Wallet nell'app IO, un passo ulteriore rispetto a Documenti su IO, come avevo scritto.
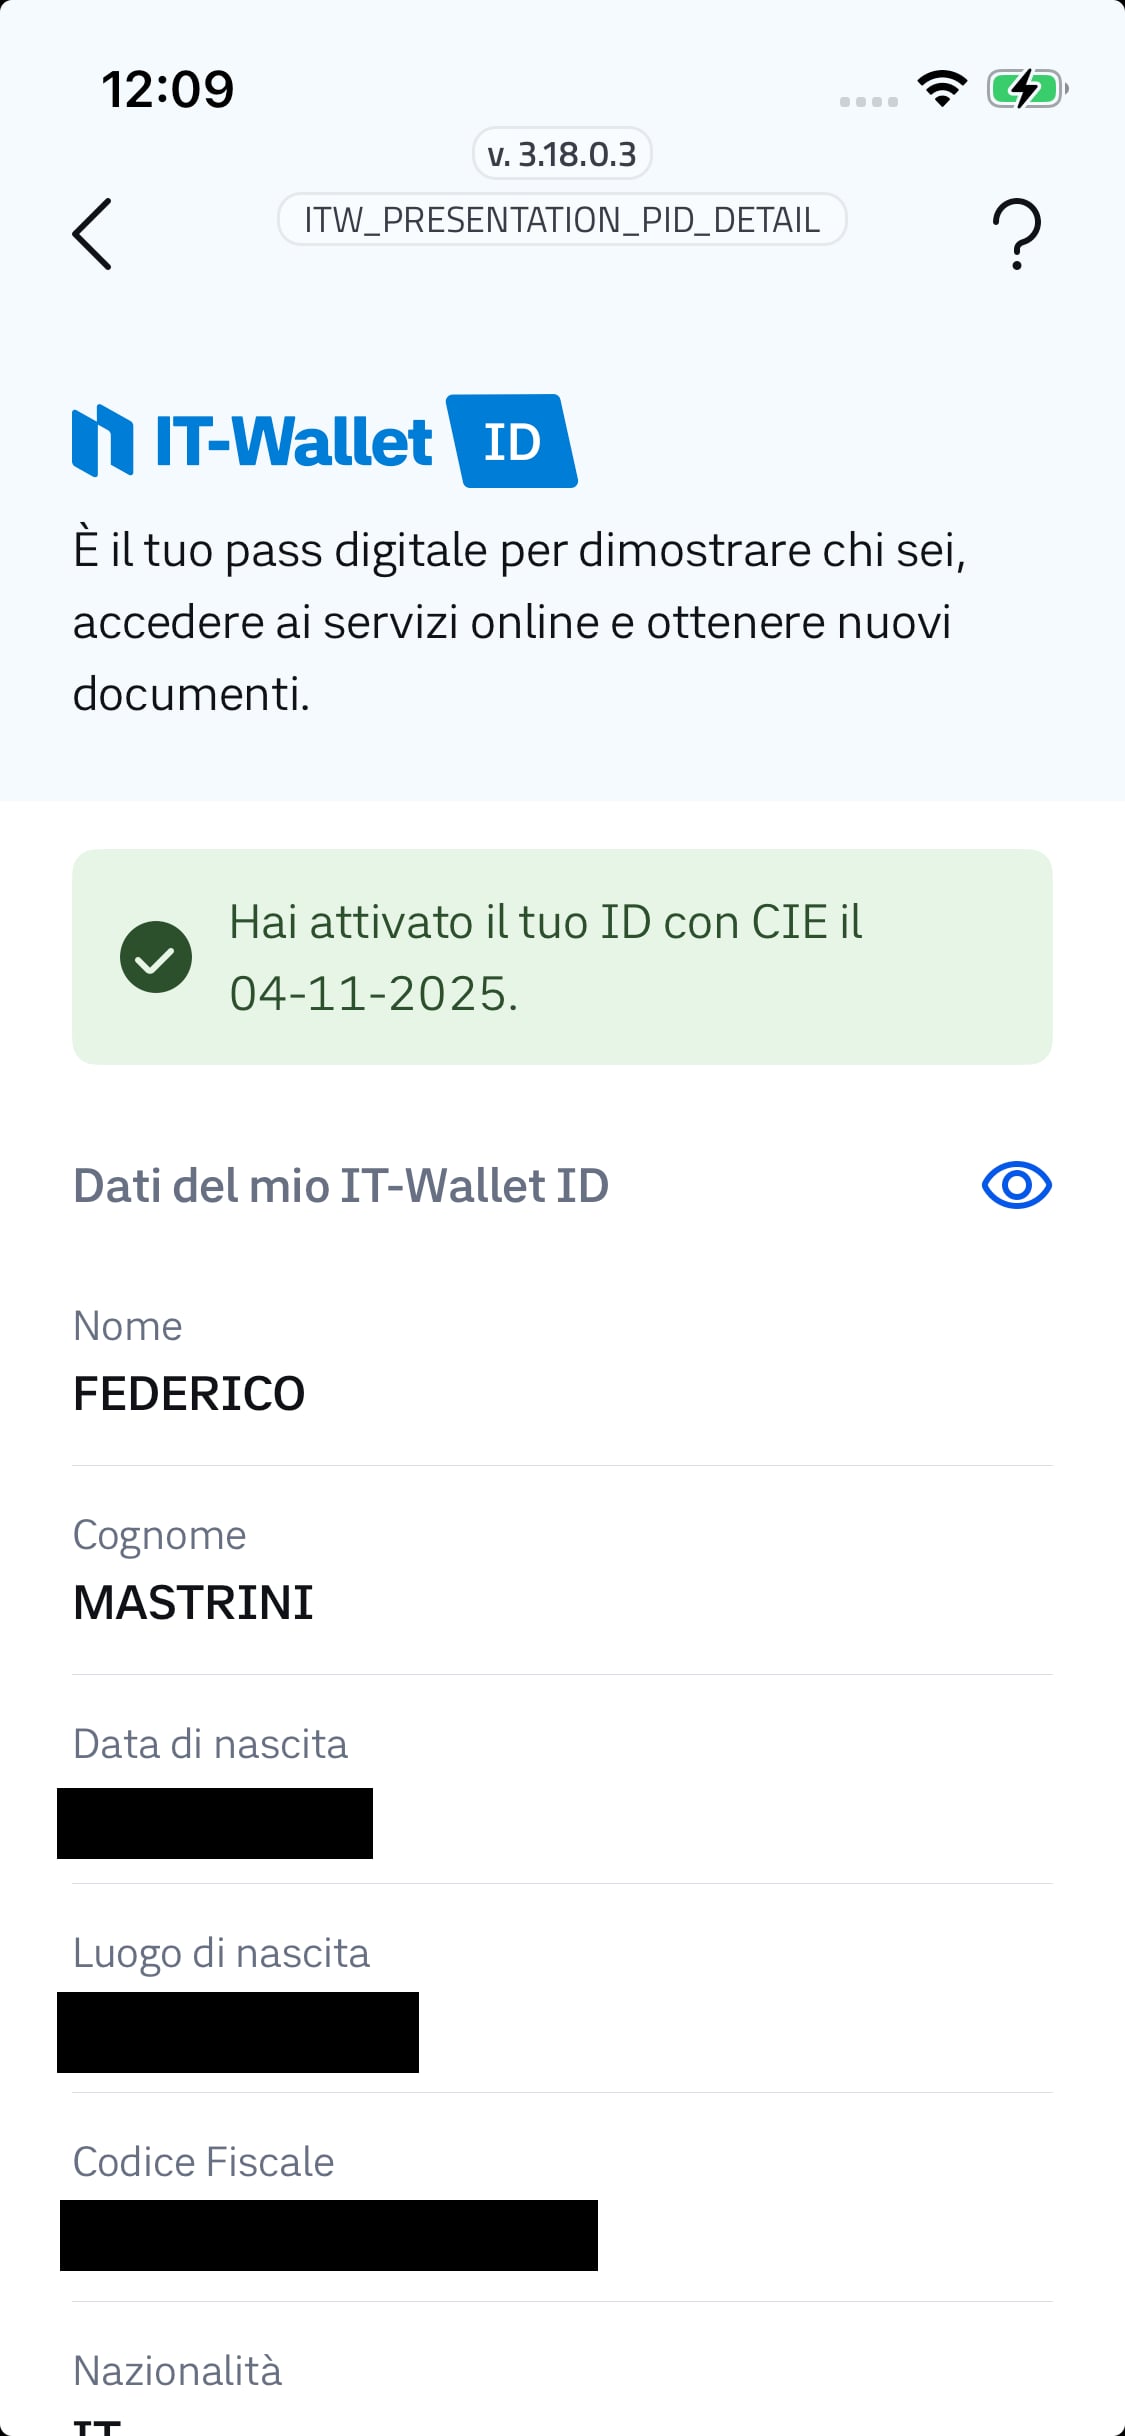
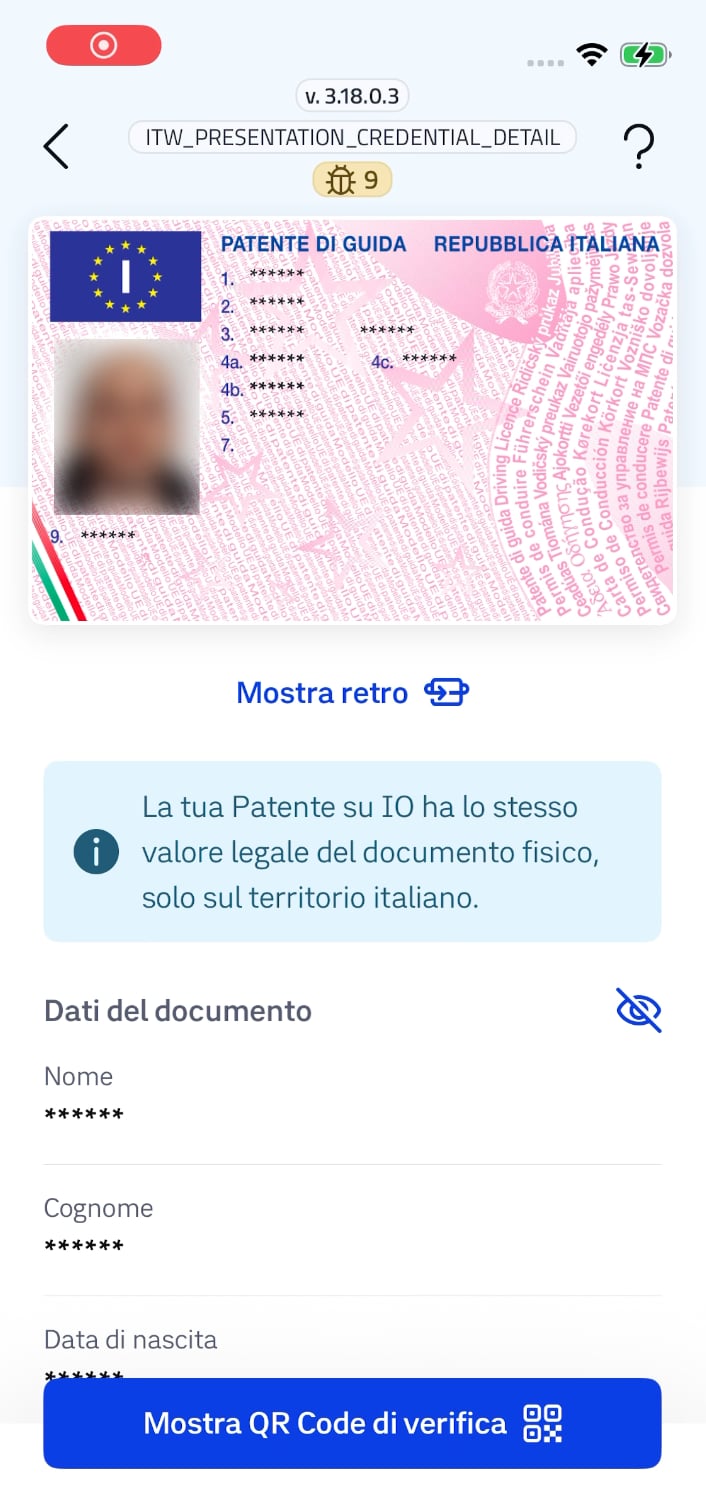
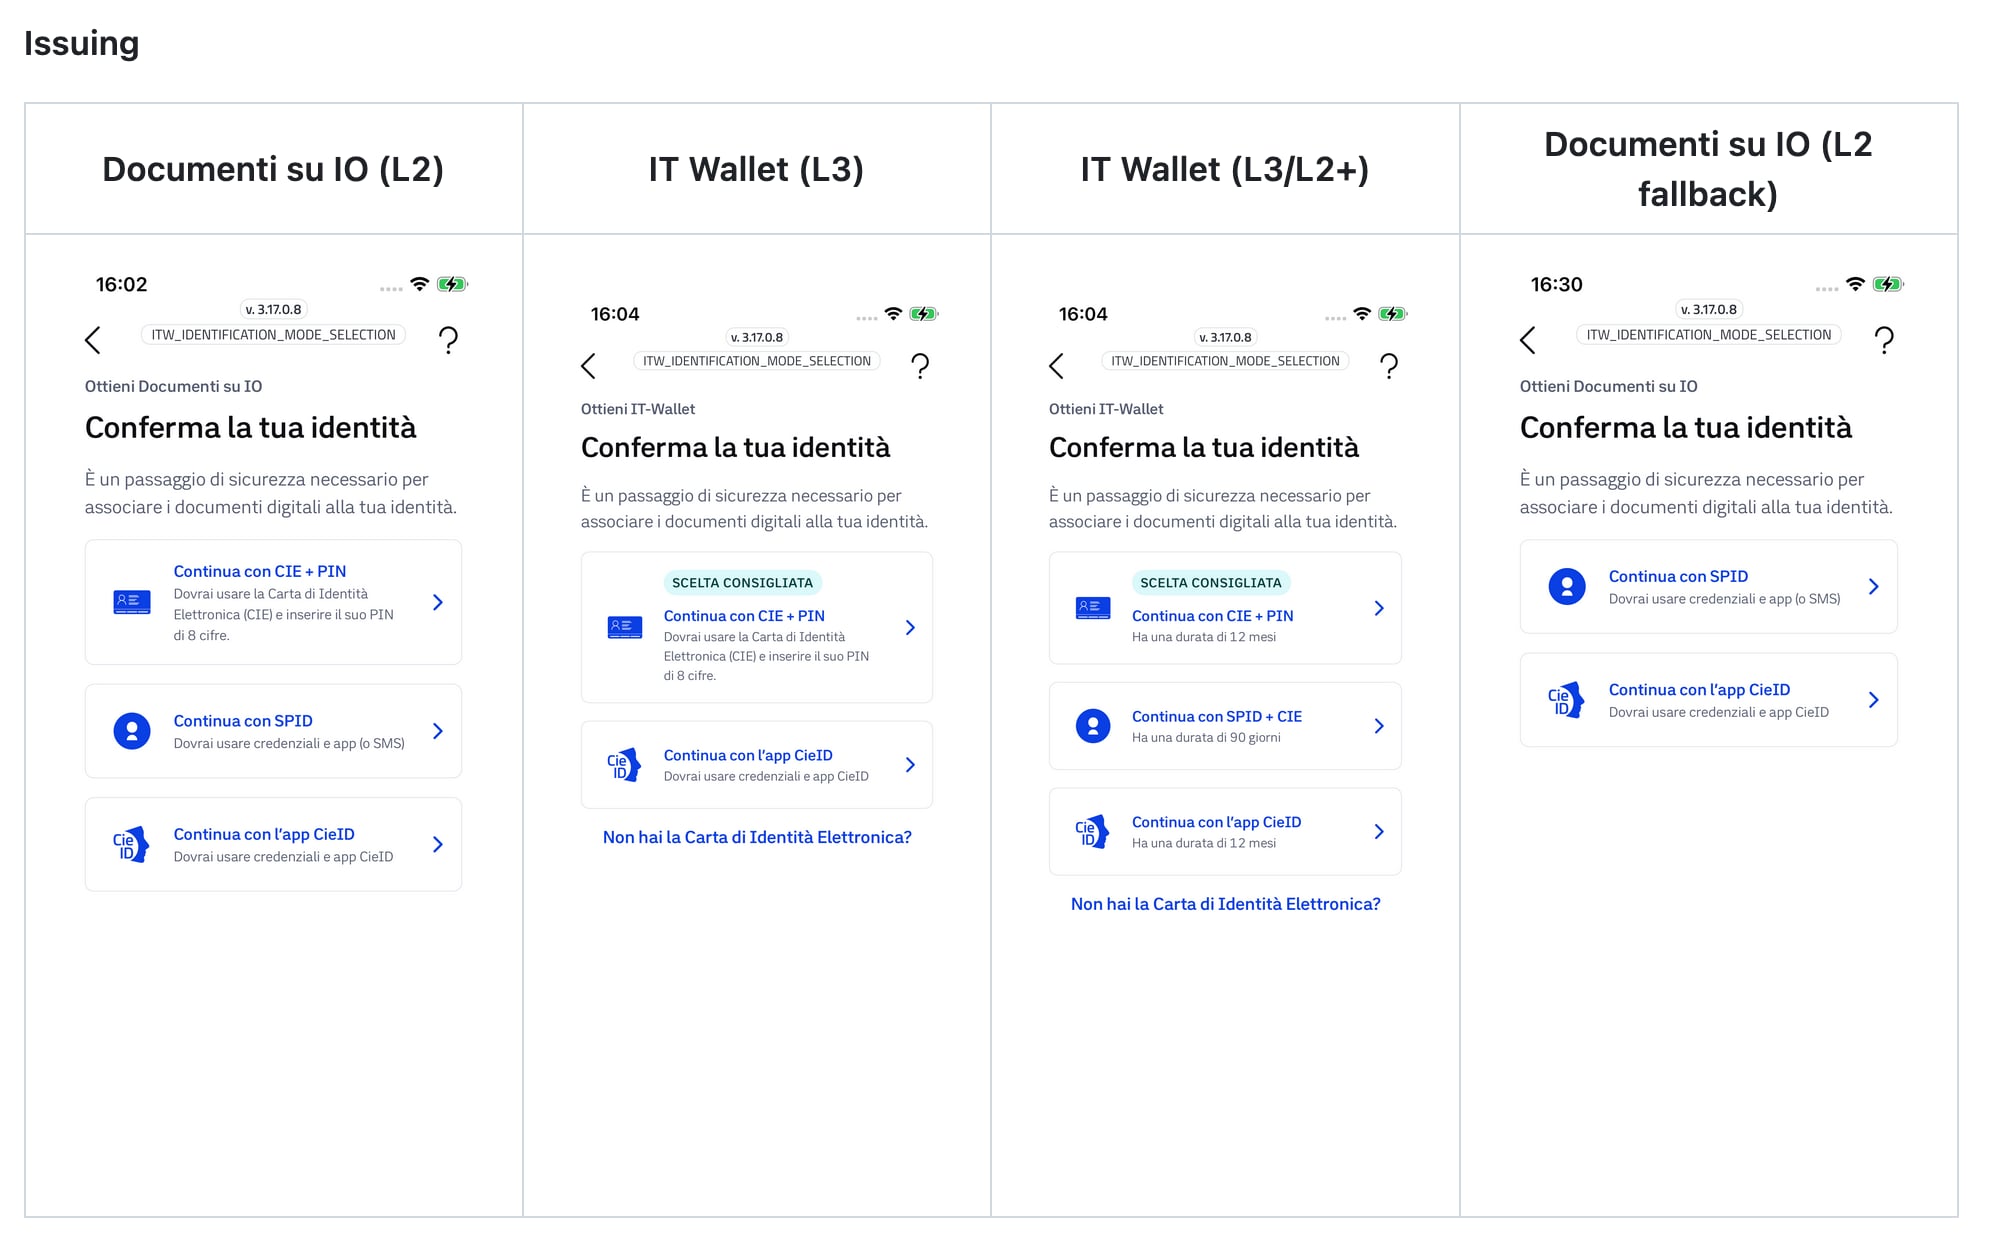
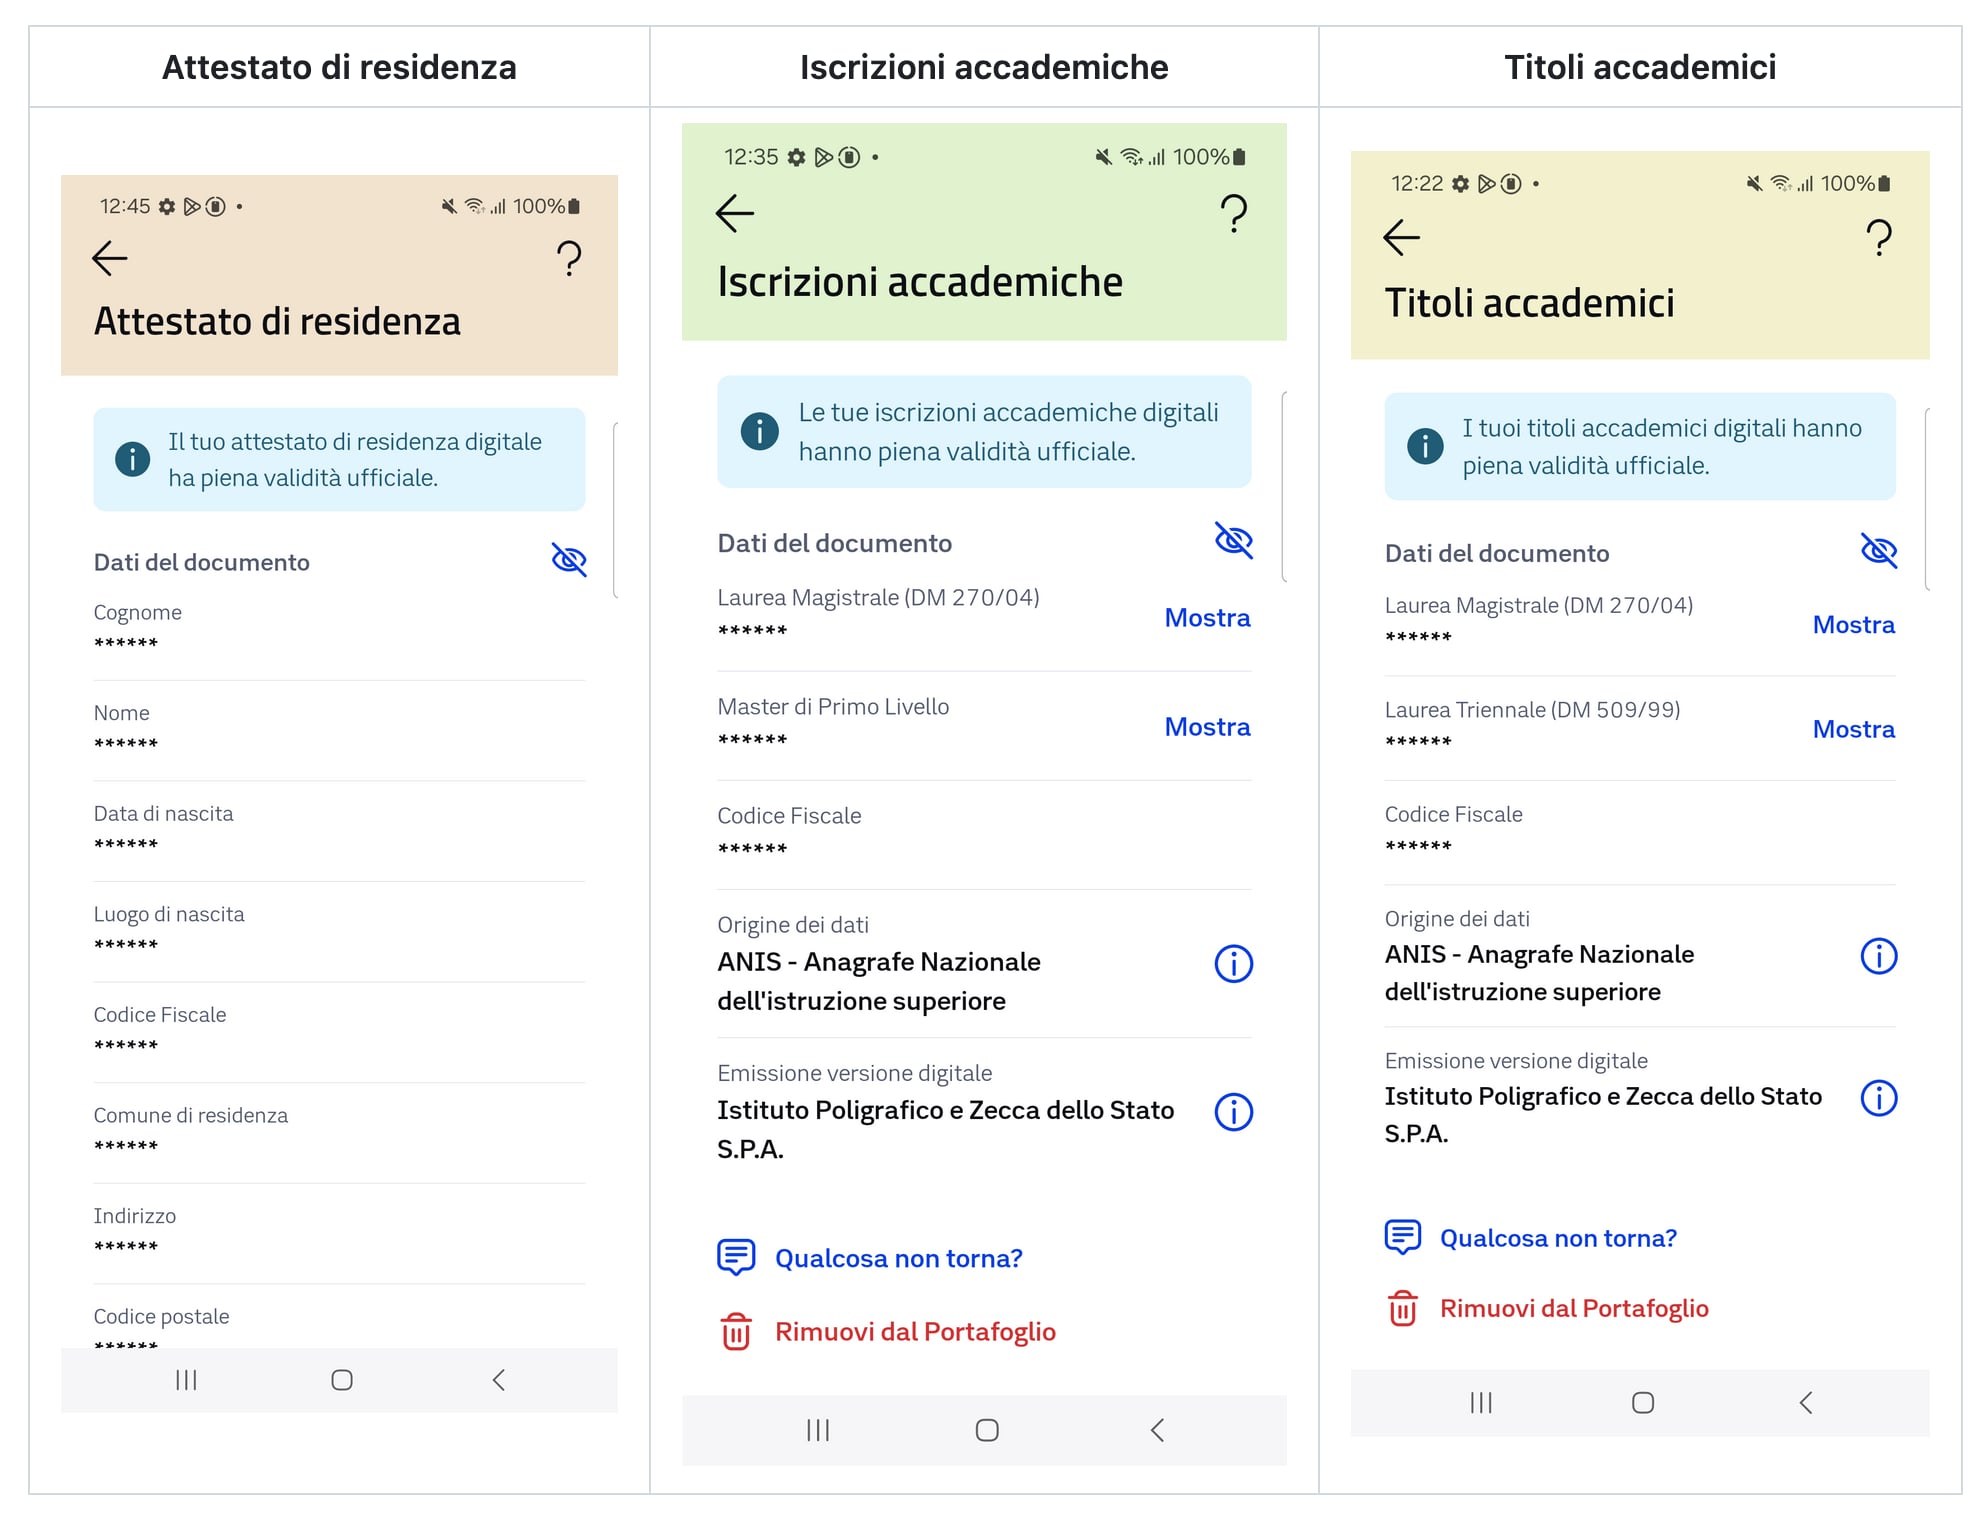
(da varie PR della repository GitHub)
Piattaforma incentivi BEV parte 2 (qui parte 1):
- hanno letteralmente sbagliato una sottrazione:
Il sistema calcolava il prezzo finale della vettura detraendo l’ammontare dell’incentivo più Iva, tassando cioè impropriamente il bonus e determinando un errore contabile formale.
- un controllo probabilmente pensato per non andare in negativo o qualcosa di simile in realtà bloccava erroneamente lo sconto in molti casi:
Per la cronaca, il sistema prevedeva anche un meccanismo di blocco applicato in modo erroneo, e poi eliminato, che impediva di finalizzare un voucher se il prezzo finale di acquisto della vettura incentivata fosse inferiore all’ammontare del bonus ricevuto, eventualità assai probabile con un contributo di 11 mila euro applicato all’acquisto di una utilitaria elettrica.
(Gazzetta)
Pagina 1 di 2 Successiva →
Archivio
- 2026
- settembre (7)
- agosto (25)
- luglio (22)
- giugno (32)
- maggio (29)
- aprile (67)
- marzo (55)
- febbraio (40)
- gennaio (54)
- 2025
- dicembre (79)
- novembre (63)
- ottobre (102)
- settembre (22)
Tag
- #ai (138)
- #dev (60)
- #cloud (57)
- #italia (54)
- #mondo (30)
- #digitalizzazione (30)
- #openai (28)
- #business (28)
- #security (24)
- #internet (23)
- #cdn (22)
- #database (21)
- #social (19)
- #reti (18)
- #cloudflare (18)
- #video (18)
- #google (16)
- #aws (16)
- #claude (16)
- #informazione (15)
- #browser (15)
- #domini (14)
- #storage (14)
- #anthropic (13)
- #mobilità (13)
- #macos (12)
- #github (12)
- #scrivere (12)
- #web-dev (11)
- #meta (10)
- #dns (9)
- #pagopa (9)
- #telegram (9)
- #http (8)
- #email (7)
- #open-source (7)
- #design (7)
- #bending-spoons (6)
- #git (6)
- #innovazione (6)
- #libri (6)
- #codex (6)
- #dataviz (6)
- #tlc (6)
- #amazon (6)
- #hetzner (5)
- #privacy (5)
- #ovh (5)
- #microsoft (5)
- #antipirateria (4)
- #agenziadelleentrate (4)
- #streaming (4)
- #waymo (3)
- #mistral (3)
- #app (3)
- #kubernetes (3)
- #whatsapp (3)
- #energia (3)
- #cie (3)
- #ipv6 (3)
- #apple (3)
- #opendata (3)
- #colori (2)
- #eu (2)
- #revolut (2)
- #windows (2)
- #datacenter (2)
- #mobile (2)
- #android (2)
- #javascript (2)
- #trenitalia (2)
- #fastmail (1)
- #broadcasting (1)
- #markdown (1)
- #blog (1)
- #postgres (1)
- #dotnet (1)
- #tim (1)
- #clickhouse (1)
- #rai (1)
- #akamai (1)
- #legal (1)
- #redis (1)
- #tailscale (1)